Assurance expert comptable : le défaut de conseil peut coûter plus qu’une prime
L’assurance expert comptable ne se limite pas à une formalité administrative. Elle protège le cabinet lorsqu’une erreur, un retard, une perte de document ou une mise en cause par un client entraîne un préjudice financier. La responsabilité civile professionnelle est au centre du dispositif, mais elle ne couvre pas tous les risques auxquels un professionnel du chiffre est exposé. Pour être réellement utile, la couverture doit correspondre aux missions réalisées, au profil des clients et à l’organisation quotidienne du cabinet.
La responsabilité civile professionnelle, socle de l’assurance expert comptable
L’expert-comptable exerce une profession réglementée et doit souscrire une responsabilité civile professionnelle. Cette garantie intervient lorsqu’un client, un tiers ou une administration estime avoir subi un dommage imputable à une faute, une négligence, une erreur d’analyse ou un manquement dans l’exécution d’une mission.
Testez vos connaissances sur l’assurance expert-comptable
Les situations dans lesquelles la garantie peut intervenir
Une déclaration fiscale erronée, une échéance sociale oubliée, un conseil inadapté lors du choix d’un régime ou une erreur dans l’établissement des comptes peuvent avoir des conséquences concrètes pour le client. Majorations, pénalités, perte d’un avantage fiscal ou décision prise à partir de chiffres inexacts, le préjudice peut dépasser largement le montant des honoraires du dossier. La responsabilité civile professionnelle a vocation à prendre en charge les conséquences financières de ces dommages, dans les limites prévues au contrat.
La mise en cause ne suppose pas toujours une faute spectaculaire. Un défaut de suivi, une information insuffisamment formalisée ou l’absence d’alerte sur un risque identifiable peuvent suffire à créer un litige. Les lettres de mission, les comptes rendus de rendez-vous et les recommandations écrites complètent donc utilement l’assurance. Ils permettent de retracer ce qui a été demandé, conseillé et validé par le client.
Vérifier les plafonds, franchises et périodes couvertes
Deux contrats peuvent afficher des garanties similaires tout en offrant des niveaux de protection différents. Le plafond d’indemnisation doit rester cohérent avec la taille des clients accompagnés et la nature des missions confiées. Un cabinet qui suit des groupes, gère des opérations de restructuration ou intervient sur des prévisionnels destinés à financer un projet supporte un niveau d’exposition différent de celui d’un cabinet centré sur la tenue de petites comptabilités.
Il faut aussi examiner la franchise restant à la charge du cabinet, les exclusions et le fonctionnement de la garantie dans le temps. Certains sinistres apparaissent plusieurs années après la mission à l’origine du problème. Une lecture attentive des clauses relatives aux réclamations, à la reprise du passé et à la cessation d’activité évite de découvrir trop tard une zone non couverte.
Ne pas confondre erreur de mission et risques du cabinet
La RC professionnelle protège principalement contre les dommages causés à autrui dans le cadre de l’activité. Le cabinet peut toutefois subir lui-même des incidents qui perturbent son fonctionnement, génèrent des frais ou exposent des données sensibles. Une assurance expert comptable adaptée doit donc distinguer les familles de risques au lieu de chercher une garantie unique.
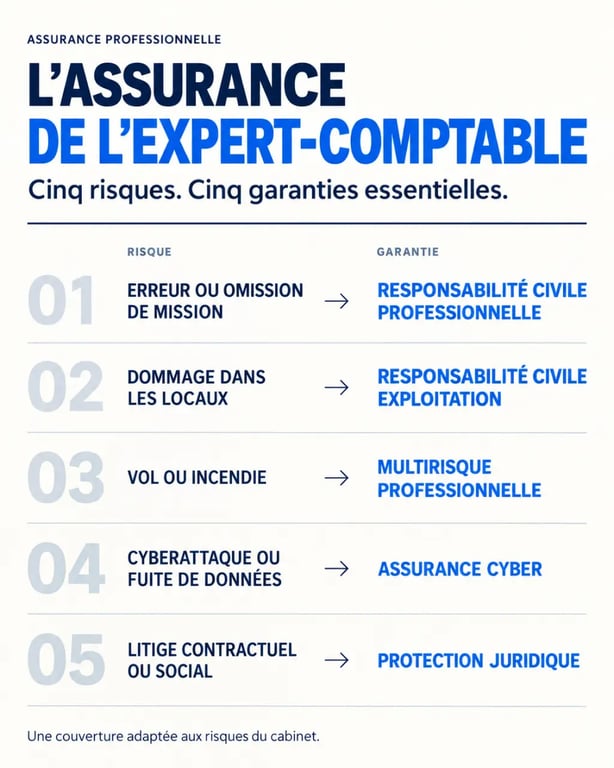
| Risque | Garantie à envisager | Exemple de situation |
|---|---|---|
| Erreur ou omission dans une mission | Responsabilité civile professionnelle | Un client subit une pénalité après une déclaration inexacte. |
| Dommage dans les locaux | Responsabilité civile exploitation | Un visiteur se blesse dans les bureaux du cabinet. |
| Vol, dégât des eaux, incendie | Multirisque professionnelle | Le matériel informatique devient inutilisable après un sinistre. |
| Cyberattaque ou fuite de données | Assurance cyber | Un rançongiciel bloque les dossiers clients et la messagerie. |
| Litige contractuel ou social | Protection juridique | Le cabinet doit défendre ses intérêts face à un prestataire. |
La responsabilité civile exploitation, souvent utile au quotidien
La responsabilité civile exploitation couvre les dommages corporels, matériels ou immatériels causés à des tiers dans la vie courante du cabinet, en dehors d’une erreur purement professionnelle. Elle peut être utile lors de l’accueil de clients, de rendez-vous dans les locaux ou du déplacement de collaborateurs. Cette garantie n’a pas le même objet que la RC professionnelle. Les associer limite le risque de laisser de côté un accident courant, mais coûteux.
La cybersécurité mérite une couverture adaptée aux données comptables
Les cabinets manipulent des données fiscales, bancaires, sociales et patrimoniales. Ces informations ont une valeur élevée, et leur indisponibilité peut bloquer les déclarations, la paie ou le pilotage de l’entreprise cliente. Une sauvegarde existe parfois, mais elle ne suffit pas à régler les conséquences d’une intrusion. Investigation, restauration des systèmes, assistance juridique, communication de crise et éventuelle notification peuvent mobiliser du temps et des ressources.
Selon le contrat, une assurance cyber peut couvrir les frais techniques liés à une attaque, l’assistance d’experts, certaines pertes d’exploitation et les conséquences d’une atteinte aux données. Elle doit être étudiée avec les mesures déjà en place : authentification renforcée, gestion des accès, mises à jour, sauvegardes isolées et sensibilisation des équipes. L’assurance ne remplace pas la prévention. Elle apporte un relais financier et opérationnel lorsque celle-ci échoue.
La sélection des garanties ne doit pas se limiter aux grands sinistres évidents. Certains incidents plus discrets passent entre les mailles d’un contrat standard. Un collaborateur peut transmettre un fichier au mauvais destinataire, un accès à un portail client peut rester actif après un départ ou une pièce jointe frauduleuse peut déclencher un blocage. Cartographier ces gestes ordinaires aide à choisir une couverture cyber cohérente avec les flux réels de documents, de signatures et d’échanges à distance.
Choisir le contrat selon les missions et l’évolution du cabinet
Le bon niveau d’assurance dépend moins du nombre de garanties affichées que de l’adéquation entre le contrat et l’activité. Avant de comparer les offres, le cabinet doit dresser la liste des missions exercées : tenue et révision, paie, fiscalité, création d’entreprise, accompagnement juridique, conseil en gestion, évaluation ou transmission. Certaines activités augmentent le niveau de risque parce qu’elles influencent directement une décision de financement, d’investissement ou d’organisation.
Les points à communiquer à l’assureur
Pour obtenir une proposition adaptée, le cabinet doit décrire son chiffre d’affaires, son effectif, la répartition de ses missions, la typologie de sa clientèle, les montants habituellement traités et les éventuelles interventions à l’international. Il doit aussi signaler le recours à la sous-traitance, l’utilisation d’outils cloud, la détention de données sensibles et les prestations de conseil à forte valeur décisionnelle.
- Demander les plafonds par sinistre et par année d’assurance.
- Identifier les exclusions liées à certaines missions ou à certains territoires.
- Comparer les franchises, notamment pour les garanties cyber et les frais de défense.
- Vérifier l’accompagnement prévu en cas de réclamation ou de contrôle.
- Réévaluer le contrat après une fusion, une embauche, une nouvelle offre de conseil ou un changement de clientèle.
Réduire les sinistres : l’assurance ne remplace pas une méthode solide
Une protection efficace associe assurance et discipline professionnelle. La lettre de mission doit délimiter les responsabilités, les livrables, les délais et les informations que le client doit fournir. Chaque zone d’incertitude mérite une trace écrite, notamment lorsque le client prend une décision malgré une alerte ou transmet tardivement des éléments indispensables.
Au sein du cabinet, des procédures de validation, une répartition claire des dossiers et une revue des échéances limitent les risques d’omission. La formation continue des équipes joue le même rôle : les règles fiscales, sociales et numériques évoluent, tandis que les tentatives de fraude se perfectionnent. Enfin, déclarer rapidement un incident ou une réclamation potentielle à l’assureur permet d’adopter les bons réflexes dès le départ. En matière d’assurance expert comptable, la meilleure couverture accompagne un cabinet rigoureux sans masquer les failles de son organisation.