Expert-comptable et commissaire aux comptes : qui prépare, qui contrôle et qui choisir ?
L’expert-comptable accompagne l’entreprise dans sa comptabilité et ses décisions de gestion. Le commissaire aux comptes exerce une mission indépendante de contrôle, qui vise notamment à certifier les comptes annuels. Ces deux professionnels peuvent intervenir dans une même entreprise, mais ils ne remplissent pas le même rôle et ne sont pas interchangeables. Pour savoir lequel solliciter, il faut distinguer votre besoin opérationnel de vos obligations légales.
Deux métiers du chiffre, mais deux responsabilités différentes
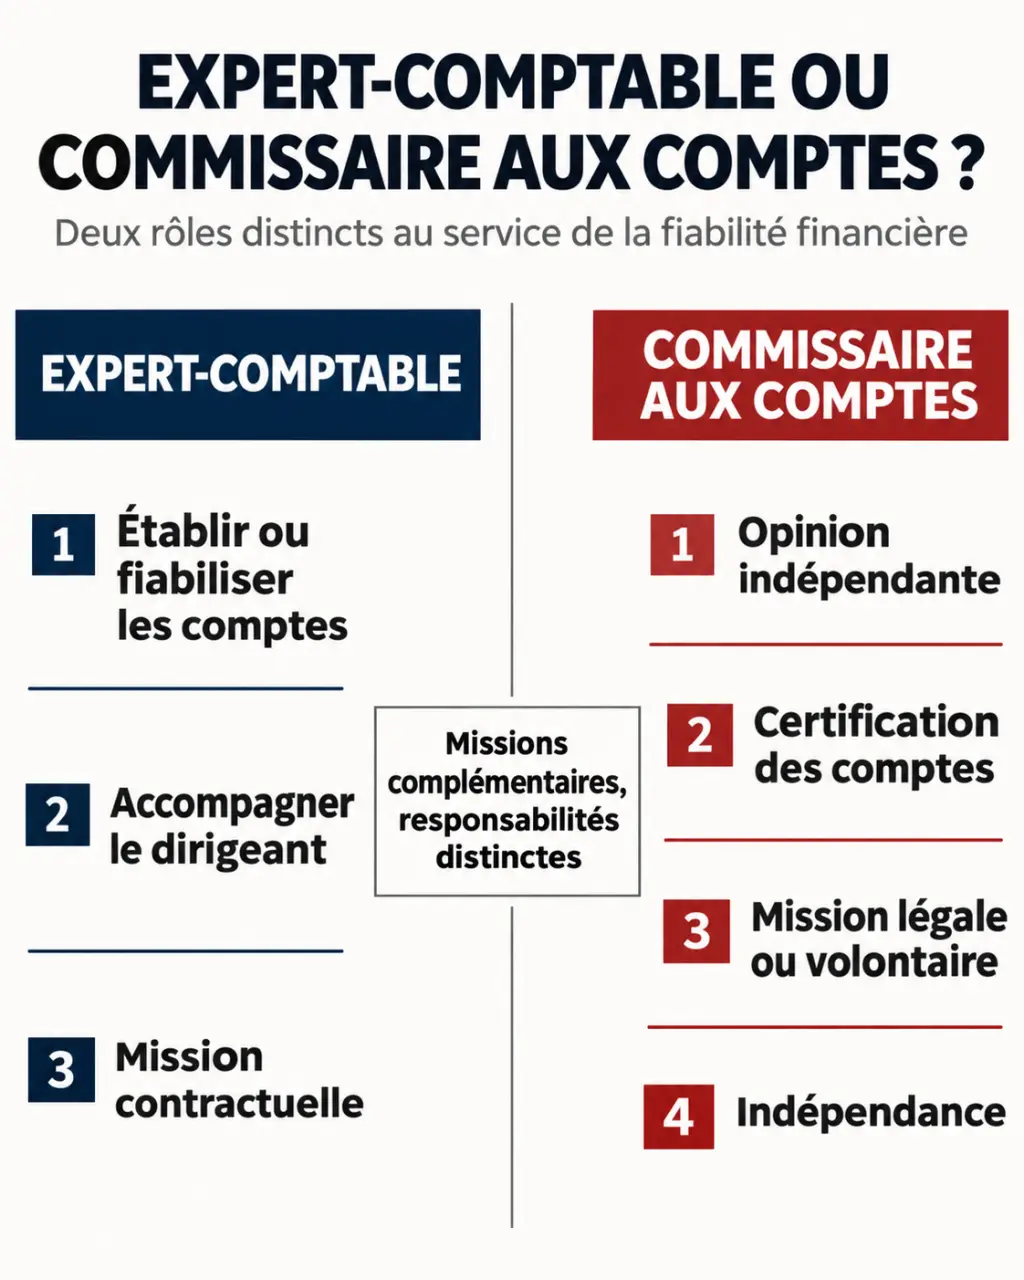
La différence essentielle tient à leur position face aux comptes : l’expert-comptable contribue à les établir ou à les fiabiliser ; le commissaire aux comptes porte une opinion indépendante sur ceux-ci. Le premier travaille aux côtés du dirigeant dans le cadre d’une mission contractuelle. Le second intervient dans un cadre légal ou volontaire, avec des exigences d’indépendance propres à l’audit.
Testez vos connaissances sur l’expert-comptable et le commissaire aux comptes
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
L’expert-comptable accompagne le fonctionnement de l’entreprise
Selon la mission convenue, l’expert-comptable peut tenir la comptabilité, réviser les écritures enregistrées en interne, préparer les comptes annuels et établir les déclarations fiscales. Son accompagnement peut aussi concerner la paie, les tableaux de bord, les prévisions de trésorerie ou le choix d’une organisation comptable. L’étendue de son intervention dépend de la lettre de mission : toutes ces prestations ne sont pas automatiquement incluses.
Son utilité dépasse donc la clôture annuelle. Il peut aider le dirigeant à comprendre une baisse de marge, anticiper une tension de trésorerie ou préparer un dossier de financement. Il apporte un éclairage professionnel, mais les décisions de gestion restent celles du dirigeant.
Le commissaire aux comptes apporte une assurance indépendante
Le commissaire aux comptes, souvent appelé CAC, cherche à obtenir une assurance raisonnable que les comptes ne comportent pas d’anomalies significatives. Il adapte ses contrôles aux risques identifiés et recueille des éléments probants pour formuler son opinion. Il ne vérifie donc pas nécessairement chaque facture et ne garantit ni l’absence de toute fraude ni la pérennité de l’entreprise.
Sa mission comprend également des obligations particulières, notamment en matière d’alerte lorsque des faits sont de nature à compromettre la continuité de l’exploitation. Il ne remplace pas le dirigeant et n’a pas vocation à piloter l’activité.
Quel professionnel solliciter selon votre besoin ?
Le bon interlocuteur dépend d’abord du résultat attendu. Une comptabilité à organiser, des déclarations à sécuriser ou un prévisionnel à construire relèvent généralement de l’expert-comptable. Une obligation de certification ou une demande d’assurance indépendante conduit à examiner l’intervention d’un commissaire aux comptes.
| Votre besoin | Interlocuteur habituel | Point à vérifier |
|---|---|---|
| Externaliser la comptabilité et les déclarations fiscales | Expert-comptable | Répartition des tâches et calendrier de transmission |
| Analyser les marges et prévoir la trésorerie | Expert-comptable | Contenu et fréquence du suivi de gestion |
| Répondre à une obligation de certification des comptes | Commissaire aux comptes | Règles applicables à la structure et procédure de nomination |
| Apporter une assurance indépendante à des partenaires | Commissaire aux comptes, selon le besoin | Nature exacte du rapport attendu |
Une banque ou un investisseur peut demander des comptes annuels, une attestation particulière ou des comptes certifiés : ces documents ne sont pas équivalents. Avant de commander une prestation, faites préciser la demande. Une présentation des comptes par un expert-comptable ne remplace pas une certification légale par un CAC.
À l’inverse, nommer un commissaire aux comptes ne résout pas un retard de saisie ou une mauvaise organisation administrative. L’entreprise doit disposer d’une comptabilité établie et de justificatifs accessibles pour permettre l’audit.
À quel moment leur intervention devient-elle obligatoire ?
En France, le recours à un expert-comptable n’est pas une obligation générale. Une entreprise peut tenir sa comptabilité en interne, à condition de respecter les règles qui lui sont applicables. Lorsqu’elle confie à un prestataire externe des travaux relevant de l’exercice réglementé de l’expertise comptable, elle doit s’assurer que celui-ci est habilité à les réaliser.
La nomination d’un commissaire aux comptes peut, en revanche, être imposée par la loi. Elle dépend notamment de la forme de la structure, de sa taille, de son appartenance à un groupe ou de règles propres à certaines activités et catégories d’organismes.
Les obligations de nomination peuvent reposer sur plusieurs critères, comme le total du bilan, le chiffre d’affaires hors taxes et l’effectif salarié. Des dispositions particulières peuvent aussi concerner les groupes de sociétés, certaines associations ou des entités soumises à un régime spécifique. Un simple montant de chiffre d’affaires ne suffit donc pas toujours à trancher.
Pour vérifier votre situation, réunissez les derniers comptes, l’effectif pertinent, la forme juridique et l’organigramme des participations. Faites ensuite confirmer les seuils en vigueur, les règles de franchissement et la date à laquelle une nomination serait nécessaire. Cette vérification mérite aussi d’être faite lors d’une acquisition ou d’une réorganisation.
Une nomination volontaire reste possible
Même sans obligation, une entreprise peut choisir de désigner un commissaire aux comptes pour renforcer la confiance de ses associés ou de ses partenaires. Ce choix doit répondre à un besoin identifié : ouverture du capital, gouvernance plus structurée ou sécurisation de l’information financière. Il implique toutefois un cadre formel et un engagement dont il faut mesurer la portée avant la nomination.
Peuvent-ils travailler ensemble dans la même entreprise ?
Oui, et cette complémentarité est fréquente. L’expert-comptable prépare ou révise les comptes selon sa mission ; le commissaire aux comptes réalise ses propres travaux d’audit. Leurs échanges facilitent l’accès aux documents et la compréhension des traitements retenus, sans supprimer l’autonomie de jugement du CAC.
Le professionnel qui établit les comptes ne peut pas être leur contrôleur légal dans la même entité. L’indépendance interdit de se placer dans une situation où l’on contrôlerait ses propres travaux. Si un cabinet propose plusieurs activités, les liens entre intervenants et les incompatibilités éventuelles doivent être examinés avant tout engagement : une simple séparation des équipes ne suffit pas nécessairement.
Une comptabilité ressemble à un tissu dont les pièces justificatives, les écritures et les validations constituent la trame. L’expert-comptable aide à assembler ces fils ; l’auditeur examine notamment la solidité de leurs raccords. Pour le dirigeant, la conséquence est concrète : conserver une facture ne suffit pas si personne ne peut la relier au paiement, à la réception du bien et à la bonne période comptable. Cette traçabilité rend les comptes plus faciles à préparer comme à contrôler.
Un calendrier partagé est donc utile : transmission des justificatifs, travaux de clôture, disponibilité des inventaires et intervention de l’auditeur. Il limite les demandes urgentes et les corrections tardives, sans confondre les responsabilités.
Choisir une mission claire plutôt qu’un simple tarif
Avant de comparer les honoraires, décrivez votre organisation : volume de pièces, nombre d’établissements, salariés, outils utilisés, opérations internationales et qualité du suivi interne. Le coût dépend du périmètre, de la complexité et du temps nécessaire, pas seulement de la taille apparente de l’entreprise.
Pour l’expert-comptable, demandez une lettre de mission détaillant les travaux inclus, ceux qui restent à votre charge, les échéances et les prestations complémentaires. Pour le commissaire aux comptes, clarifiez le cadre du mandat, l’organisation des interventions et les documents attendus.
- Vérifiez l’inscription professionnelle auprès de l’Ordre des experts-comptables ou sur la liste officielle des commissaires aux comptes, selon le cas.
- Identifiez votre interlocuteur quotidien et la personne responsable du dossier.
- Précisez les modalités d’échange : outils, délais de réponse et rendez-vous.
- Comparez des périmètres équivalents, en tenant compte des travaux supplémentaires facturables.
Le choix se résume ainsi : cherchez un expert-comptable pour organiser et exploiter votre information comptable ; examinez la nomination d’un commissaire aux comptes pour satisfaire une obligation ou obtenir une assurance indépendante. Lorsque les deux interviennent, leur valeur repose sur des missions distinctes, une documentation fiable et des responsabilités clairement comprises.