Le statut juridique d’une SCI : une société civile pour gérer et transmettre un patrimoine
Le statut juridique d’une SCI correspond à celui d’une société civile immobilière. Cette structure possède sa propre personnalité morale et peut détenir, administrer, louer ou transmettre un patrimoine immobilier. Elle permet d’organiser les relations entre plusieurs détenteurs d’un bien avec des règles adaptées, là où l’indivision laisse moins de place aux dispositions prévues par les associés.
Une société civile pour détenir et gérer des immeubles
La SCI est une société civile, et non une société commerciale. Son objet social peut couvrir l’acquisition, la construction, la conservation, l’administration et la location d’immeubles. La location nue entre naturellement dans ce cadre : lorsque la SCI est imposée à l’impôt sur le revenu, les loyers relèvent en principe des revenus fonciers.
Une fois immatriculée, la SCI possède un patrimoine distinct de celui de ses associés. Elle devient propriétaire de l’immeuble apporté ou acheté, signe les contrats et encaisse les revenus. Les associés ne détiennent donc pas directement une fraction matérielle du bien. Ils possèdent des parts sociales, qui représentent leur participation dans la société et leurs droits selon les règles prévues par les statuts.
Une activité qui doit rester civile
Le caractère civil de la SCI impose de surveiller l’activité exercée. L’achat habituel de biens en vue de leur revente relève d’une logique commerciale, comme certaines formes de location meublée. Une activité commerciale habituelle peut entraîner des conséquences juridiques et fiscales importantes, voire une requalification. Si la location meublée, des prestations ou une opération de revente sont envisagées, l’objet social et le régime fiscal doivent donc être examinés avant de démarrer le projet.
Associés, capital et statuts : le véritable cadre de la SCI
Une SCI doit réunir au moins 2 associés, qui peuvent être des personnes physiques ou des personnes morales. Il n’est donc pas possible de créer seul une SCI. Dans une SCI familiale, les associés sont souvent des membres d’une même famille. Sur le plan juridique, les règles de fonctionnement restent toutefois celles d’une société civile immobilière.
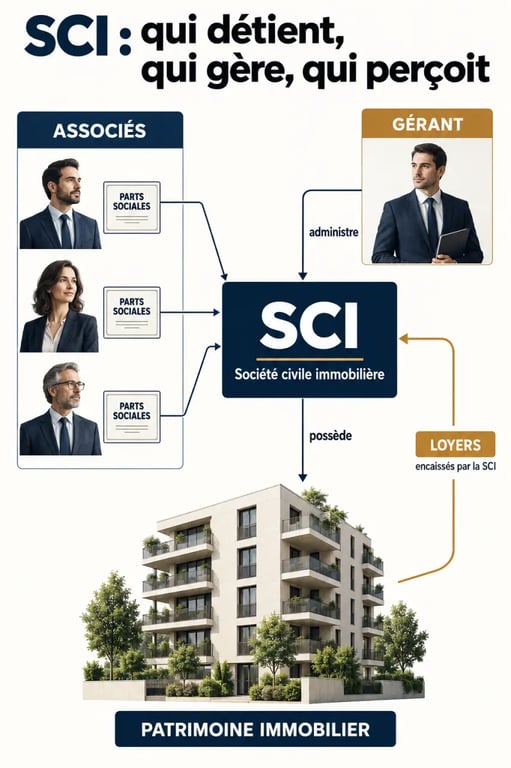
Aucun capital social minimum légal n’est imposé. Les associés fixent librement son montant et peuvent réaliser des apports en numéraire ou des apports en nature. Lorsqu’un immeuble est apporté à la SCI, l’opération doit être constatée dans un traité d’apport établi par un notaire. En échange de leurs apports, les associés reçoivent des parts sociales, généralement réparties selon la valeur de leur contribution ou leur quote-part dans le capital.
Capital fixe ou capital variable
Le capital peut être fixe ou variable. Avec un capital fixe, toute modification du montant du capital implique en principe une modification des statuts. Le capital variable facilite les entrées, les sorties ou les nouveaux apports dans les limites prévues par les statuts, notamment autour d’un capital plancher. Cette formule peut être utile lorsque le projet prévoit une évolution de la répartition familiale ou l’arrivée progressive de nouveaux associés.
Les statuts ne sont pas une simple formalité
Les statuts définissent la dénomination, le siège social, l’objet social, le capital, la durée et les modalités de décision. La durée d’existence d’une SCI est limitée à 99 ans. Ils doivent aussi prévoir les situations concrètes qui peuvent survenir : règles de majorité, cession de parts, agrément d’un nouvel associé, répartition des bénéfices, décès d’un associé ou pouvoirs du gérant.
Les statuts servent de cadre lorsque les associés doivent prendre une décision importante. Ils peuvent préciser qui valide des travaux, un emprunt ou une dépense exceptionnelle. Cette organisation évite qu’un désaccord sur une toiture, un financement ou une transmission ne se transforme en conflit sur la gestion du bien. Plus les règles sont précises, plus chacun connaît ses droits et ses obligations.
Gérant et associés : pouvoirs, décisions et responsabilité
La SCI est administrée par un ou plusieurs gérants, désignés dans les statuts ou par une décision des associés. Le gérant peut être une personne physique ou morale. Il représente la société auprès des tiers et assure la gestion courante : signature des baux, suivi des loyers, entretien du bien, paiement des charges et exécution des décisions collectives.
Ses pouvoirs doivent être définis de façon cohérente. Les statuts peuvent lui accorder une large autonomie pour les actes de gestion ordinaires, tout en réservant aux associés les décisions structurantes, comme un emprunt, une vente d’immeuble ou une modification du capital. Cette répartition protège le gérant comme les associés : chacun sait à quel moment une assemblée ou un vote est nécessaire.
Une responsabilité indéfinie, mais non solidaire
La responsabilité des associés est indéfinie. Si la SCI ne peut pas régler ses dettes, les associés peuvent donc être sollicités sur leur patrimoine personnel. Cette responsabilité reste non solidaire et proportionnelle à la quote-part détenue dans le capital. Un associé n’a pas à supporter seul la part due par les autres. Cette règle doit être prise en compte avant de contracter un crédit ou de consentir des garanties au nom de la société.
IR ou IS : un choix fiscal à mesurer avant d’investir
Par défaut, une SCI est soumise à l’impôt sur le revenu (IR). Les résultats sont alors imposés directement entre les mains des associés, selon leurs droits dans la société, qu’ils aient ou non effectivement perçu les sommes. Ce régime est souvent cohérent avec la détention d’un bien loué nu et une stratégie patrimoniale de long terme.
La SCI peut opter pour l’impôt sur les sociétés (IS). Dans ce cas, la société est imposée sur ses bénéfices. Le choix modifie la manière de traiter les revenus, les charges, les amortissements et la sortie future du patrimoine. L’option pour l’IS peut être révoquée jusqu’au 5e exercice suivant celui de l’option. Passé ce délai, elle devient irrévocable.
| Régime | Logique principale | Point d’attention |
|---|---|---|
| IR | Les associés déclarent leur quote-part de résultat. | Le revenu peut être imposé même s’il reste dans la SCI. |
| IS | La SCI est imposée sur son bénéfice. | Le choix doit aussi être apprécié au regard d’une future revente. |
La TVA peut également s’appliquer dans certaines situations, notamment selon la nature des locations et des prestations réalisées. Le régime pertinent dépend donc du projet réel, de l’activité exercée et des modalités de location, pas du seul nom « SCI ».
SCI ou indivision : choisir une organisation plutôt qu’un simple mode de détention
L’indivision apparaît fréquemment lors d’un achat à plusieurs ou d’une succession. Chaque indivisaire détient une quote-part du bien. Cette formule est simple à mettre en place, mais certaines décisions deviennent sensibles lorsque les intérêts divergent. La SCI remplace la détention directe par une détention de parts sociales et par un cadre de gestion défini à l’avance.
| Critère | SCI | Indivision |
|---|---|---|
| Propriété | La SCI détient l’immeuble ; les associés détiennent des parts. | Les indivisaires détiennent directement des quotes-parts du bien. |
| Gestion | Elle est encadrée par les statuts et la gérance. | Elle est organisée par les règles de l’indivision ou une convention. |
| Transmission | Les parts peuvent être transmises progressivement. | La transmission porte sur une quote-part directe de l’immeuble. |
| Contraintes | La SCI implique une création, un suivi juridique et des obligations de société. | Le fonctionnement est plus simple, mais le risque de blocage peut être plus élevé. |
La SCI peut convenir à une gestion familiale durable, à une détention à plusieurs ou à une transmission progressive. Elle implique toutefois une rédaction rigoureuse des statuts, des décisions collectives, un suivi comptable et la responsabilité des associés. Avant sa création, il faut définir le projet immobilier, la répartition des apports, le financement, la stratégie de location et les règles de sortie.
Un notaire, un avocat ou un expert-comptable peut sécuriser les choix lorsque l’opération comprend un apport immobilier, un emprunt important ou un enjeu fiscal. Le choix entre la SCI et l’indivision, comme celui entre l’IR et l’IS, dépend du fonctionnement recherché et du projet patrimonial dans son ensemble.